Küresel Pazar 100 GW'ı Geçerken Enerji Depolamada Beş Trend
Jan 28, 2026
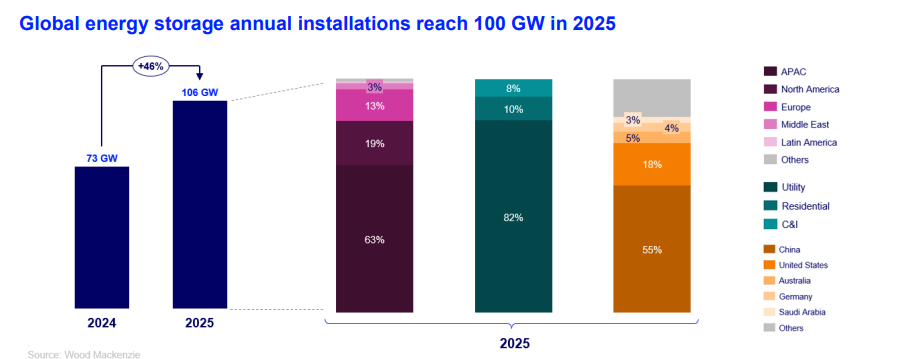
Küresel enerji depolama pazarı, 2025 yılında yıllık kurulumların ilk kez 100 GW'ı geçmesiyle önemli bir dönüm noktasına ulaştı. Büyüme, dünyanın en büyük iki pazarı olan Çin ve ABD'deki büyük politika değişikliklerine rağmen gerçekleşti.
Çin, depolamayı yeni yenilenebilir enerji projeleriyle eşleştirme yetkisini kaldırdı. Ülke, pazara- dayalı mekanizmalara doğru ilerliyor. Bu, gelecekteki gelir açısından belirsizlik yaratır.
Amerika Birleşik Devletleri'nde vergi teşvikleri devam etmektedir. Ancak yeni tedarik zinciri kısıtlamaları Çin akü modüllerinin kullanımını zorlaştırıyor.
Wood Mackenzie'nin son raporu, "2026'da nelere dikkat edilmeli: Küresel Depolama", önümüzdeki yılı şekillendirecek beş trendin ana hatlarını çiziyor.
1. Tedarik zincirinin yeniden yapılandırılması
Çinli üreticiler ABD'de iş yapma şekillerini değiştiriyor. Rapora göre, pazar erişimini sürdürmek için Çinli firmaların 2026 yılında yeni sahiplik yapılarını duyurmaları bekleniyor. Raporda, birçoğunun sahiplik paylarını %25'in altına düşüreceği belirtildi. Bu hamle, Önem Arz Eden Yabancı Kuruluş (FEOC) gerekliliklerini karşılamak için tasarlandı.
Wood Mackenzie, arzın sıkışıklığını sürdürdüğünü söyledi. 2025'in sonlarında başlayan kıtlıkların büyük olasılıkla-2026'nın ortasına kadar devam etmesi bekleniyor. Raporda, üst düzey tedarikçilerden alınan sertifikalı pil sıkıntısının ciddi olduğu belirtildi. Wood Mackenzie, sistem fiyatlarının 2026'nın ikinci yarısında istikrar kazanmasını bekliyor.
Çinli tedarikçiler de ABD ve Çin'in ötesine bakıyor ve yatırımlarını Güney ve Güneydoğu Asya, Avrupa ve Orta Doğu'ya kaydırıyor. Raporda, amacın kısa vadede daha düşük kar anlamına gelse bile pazar payı elde etmek olduğu belirtildi.
2. Izgara-oluşturma teknolojisi
Raporda, ızgara{0}}oluşturan depolamanın birçok pazarda isteğe bağlı bir seçenek olmaktan çıkıp bir gereksinime dönüştüğü belirtildi. İnvertörler kullanan şebeke-oluşturma sistemleri, şebekedeki voltajı ve frekansı dengeleyebilir. Daha fazla kömür ve gaz santralinin kullanım dışı kalması ve aralıklı yenilenebilir enerji kaynaklarının artması nedeniyle bu durum kritik önem taşıyor.
Avrupa Komisyonu'nun 2026 yılında ızgara oluşturma gereklilikleri için uyumlulaştırılmış bir çerçeve oluşturması bekleniyor. Raporda, daha önce bu sistemlerin standart depolamaya göre %10 ila %15 daha pahalı olduğu, ancak bu fiyat farkının ortadan kalktığı belirtildi. Üreticiler artık bu özellikleri çok az veya hiç ekstra maliyet olmadan standart ürünlerine dahil ediyorlar.
3.-Lityum olmayan pillerin ölçeği artırıldı
Lityum-iyon baskın teknolojidir, ancak alternatifler de zemin kazanmaktadır. Sodyum-iyon, akış pilleri ve demir-hava sistemlerinin ölçeği artıyor. Bu teknolojiler, belirli kullanımlar için-maliyet açısından rekabetçi hale geliyor.
Sodyum-iyon önemli bir aktivite görüyor. Peak Energy, ABD'de Jupiter Power ile 4,75 GWh'lik bir tedarik anlaşması üzerinde çalışıyor. 720 MWh'lik ilk aşama bu büyümenin bir parçası. CATL ayrıca 2026 yılında özellikle enerji depolamaya yönelik sodyum-iyon pillerini piyasaya sürmeyi planlıyor.
Avrupa'da yeni politika desteği, uzun-süreli depolamaya yardımcı oluyor. Birleşik Krallık ve İtalya "üst sınır ve taban" mekanizmalarını kullanıyor. Bunlar,-lityum dışı projelerin yatırımcılar için daha güvenilir olmasına yardımcı olur.
4. Veri merkezleri talebi artırıyor
Büyük veri merkezleri şebeke darboğazlarını atlatmak için pillere yöneliyor. Şebeke çoğu zaman üretken yapay zekanın güç ihtiyaçlarını karşılayamıyor. Veri merkezi geliştiricileri,-daha hızlı yardımcı program bağlantılarını güvence altına almak için depolama alanını aynı yerde konumlandırıyor.
Veri merkezi pilleri "eğitim yüklerini" yönetir. Bu yükler milisaniyeler içinde %10 kapasiteden %90 kapasiteye sıçrayabilir. Depolama gerekli esnekliği sağlar. Gaz türbinleri yerinde güç için en iyi seçenek olmayı sürdürürken, depolama artık veri merkezi hattında ikinci en yaygın tercihtir.
5. Hibrit projelerin yükselişi
Geliştiriciler depolamayı güneş ve rüzgarla giderek daha fazla eşleştiriyor. Hibrit sistemler, şebekenin üretimi karşılayamaması nedeniyle yenilenebilir enerjinin israf edilmesi durumunda kesintinin yönetilmesine yardımcı olur.
Avustralya ve Hindistan'da 2025'te açıklanan depolama projelerinin yarısından fazlası hibrit projelerdi. Avrupa'da da bu trend artıyor. Raporda, bazı bölgelerde artık yılda 500 saatten fazla negatif enerji fiyatı görüldüğü belirtildi. Bu piyasa koşulları, bağımsız güneş enerjisini daha az karlı hale getiriyor. Geliştiriciler gelirlerini korumak için hibrit enerji satın alma anlaşmalarını (PPA'lar) kullanıyor.
Bölgesel görünüm
Wood Mackenzie'nin 2026 ve 2027'de bir düşüş öngörmesi nedeniyle ABD pazarı geçici bir yavaşlamayla karşı karşıya. Bu yavaşlamayı tarife değişikliklerine ve tedarik zincirlerini yeniden yapılandırmak için gereken zamana bağlıyor. Raporda, büyümenin 2028 yılına kadar toparlanmasının beklendiği belirtildi.
Avrupa parlak bir nokta olarak öne çıktı. Avrupa'daki kurulumlar 2025'te %160 arttı. Almanya küçük-ölçekli, dağıtılmış depolama alanında pazara liderlik ederken, Birleşik Krallık büyük, hizmet-ölçekli projelerde lider konumdadır.
Latin Amerika'da 2026 yılı yeni ihalelerin yılı olacak. Brezilya, 2026'nın başlarında ulusal bir depolama ihalesi planlıyor. Şili de, şebeke hizmetleri sağlamak amacıyla depolamaya daha iyi ödeme yapmak için kurallarını güncelliyor.
Küresel geçiş ilerlemeye devam ediyor. Enerji depolama artık sadece bir yedek değil ve şebeke güvenilirliğinin birincil aracı haline geliyor.